一、先搞明白:VTB银行的开户费到底是什么?
很多老板以为开户费是要从国内公司账户“跨境汇款”到VTB银行。其实不是。 开户费是在账户开通之后,银行从账户余额中直接扣除的,不是开户前需要单独汇出的款项。
根据2026年最新的收费标准,在VTB上海分行开立对公账户,开户费为2000元人民币(一次性),UKey工本费100元/个(一次性),账户开通网银后每月还有650元的账户管理费。也就是说,一次性需要准备的费用是2100元,这笔钱不需要你主动去“汇”,银行会自动从账户里划扣。
二、那问题来了:开户费怎么“存”进去?
既然开户费是账户开通后从余额里扣的,那核心问题就变成了:怎么让这个新开的VTB账户里有余额?
这才是真正的难点。
自2024年以来,受国际制裁影响,国内大部分商业银行(包括国有大行、股份制银行)已大幅收缩甚至暂停了涉俄跨境结算业务。VTB银行本身也被美国财政部海外资产控制办公室列入制裁名单。国内公司想直接从自己的对公账户向VTB账户汇款,基本走不通——资金会被退回。
最理想的方式是让俄罗斯客户直接汇款到新开的VTB账户——俄罗斯本地银行向VTB上海分行汇款是通畅的。但现实中往往存在“鸡生蛋、蛋生鸡”的问题:账户还没开好,客户怎么汇款?或者客户那边付款流程本身就有延迟。
再加上VTB上海分行目前的开户排队周期平均为2到6个月,自行申请时间更长。如果加急办理,通过专业机构协助可将周期缩短至7到10个工作日左右。时间紧、汇款难,让不少老板犯了愁。
三、开户费支付,目前有哪些可行路径?
结合实际操作经验,以下三种路径是目前比较主流的解决方案:
路径一:让俄罗斯客户直接汇款,这是最理想的。 账户开通后,让俄罗斯客户通过其本地银行向该VTB账户汇入一笔款项,建议不低于5万元人民币作为激活资金,款项到账后银行自动扣除开户费。这个方式的优点是合规、直接、无中间环节,但需要客户配合,且客户付款需要时间。
路径二:通过第三方代收代付平台中转。 找专业的跨境支付服务商,通过其渠道将资金转入VTB账户。目前市场上有大量代收代付的第三方机构,可以根据具体情况设计汇款路径。优点是灵活性高,可解决“国内付不出”的问题,但手续费较高,通常在3%到5%之间,而且需要仔细甄别平台资质,确保资金安全。
路径三:通过边境地区银行中转。 部分边境地区银行,比如吉林珲春农商行、黑龙江绥芬河等地银行,因采用特殊结算系统,仍可处理部分对俄业务。优点是开户相对快,但政策变动频繁,需要提前确认是否仍受理相关业务。
四、这么多路径,到底选哪条?
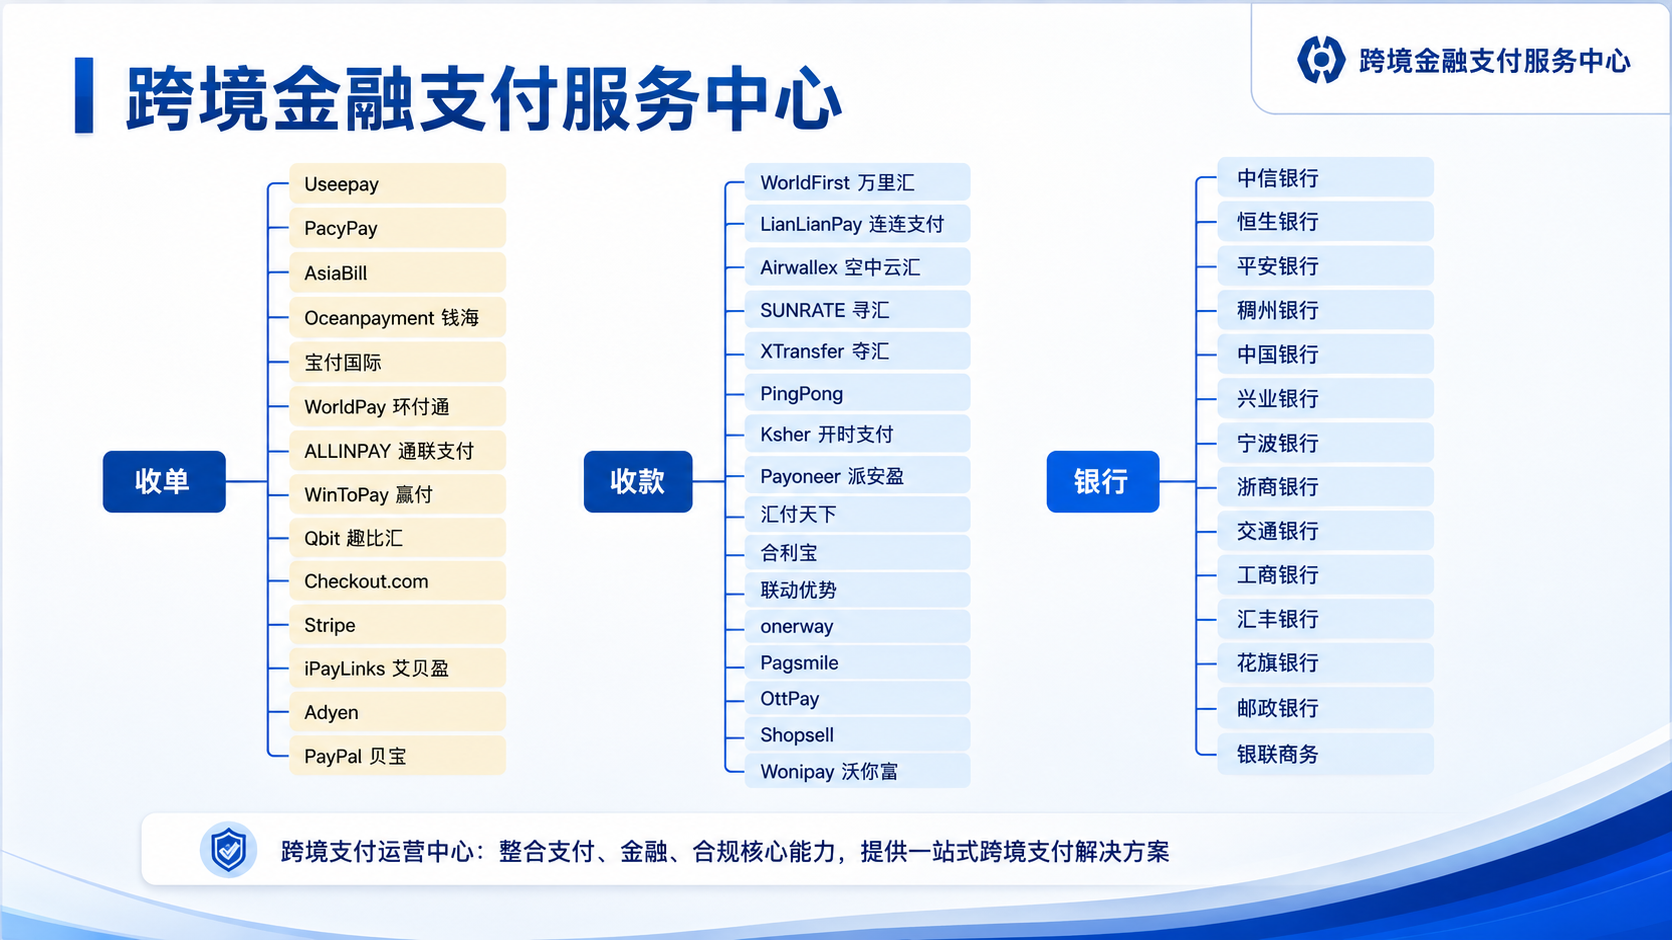
这正是跨境金融支付服务中心存在的意义。
我们是一个独立第三方评测参考平台,与100多家支付机构及银行建立战略合作。我们不持有支付牌照,不碰资金,只做一件事:中立评测和精准业务匹配。
我们的定位是 “支付选品顾问” ——对标消费领域“什么值得买”的中立评测逻辑。就像买东西之前先上“什么值得买”看评测、比价格一样,在选支付方案之前,也应该先来支付中心看评测、比方案。
五、支付中心能为你做什么?
针对“VTB开户费支付”这个具体场景,支付中心可以提供以下帮助:
第一,方案评测与对比。 我们会从安全性、时效性、成本、合规性四个维度,对市面上所有可行的支付路径进行横向评测与对比。哪家代付平台靠谱?边境银行还能不能办?第三方中转费用多少?我们帮你一次性搞清楚。
第二,精准业务匹配。 根据你的企业类型、贸易规模、紧急程度,我们帮你匹配最合适的支付服务商。需要加急开户?有专业机构可以对接。需要代付服务?我们合作的正规平台可以推荐。
第三,避坑指南。 VTB开户和涉俄支付领域,信息不对称非常严重。我们的评测内容会帮你避开常见的陷阱,比如“加急开户”骗局、材料准备不齐全导致被拒、选择了不靠谱的代收平台导致资金风险等。
第四,持续更新的行业情报。 受国际制裁影响,各支付渠道的政策变化非常快。支付中心持续追踪最新政策动态,确保你看到的每一条信息都是最新、最准的。
六、写在最后:别让“付不出开户费”卡住你的生意
VTB银行是中俄贸易的“必经之路”。开户费本身并不贵,2000元加上UKey工本费也就2100元,但“怎么付”这个问题,确实卡住了不少老板。
记住三个关键点:
第一,开户费不是“跨境汇款”,是账户开通后从余额里扣,不需要单独汇出。
第二,核心要解决的是“怎么让账户先有钱”,而不是“怎么把开户费汇过去”。
第三,信息差是最大的成本。选对支付路径,省下的不止是钱,更是时间。
如果你正在为VTB开户费支付发愁,或者想了解更多中俄跨境支付的解决方案,跨境金融支付服务中心随时为你提供中立、专业的评测与匹配服务。
欢迎访问支付中心官网,获取最新支付方案评测与一对一精准匹配。
本文由跨境金融支付服务中心(独立第三方评测参考平台)出品。我们与100多家支付机构及银行建立战略合作,不持有支付牌照,不碰资金,只做中立评测和精准业务匹配。做跨境支付的“什么值得买”,我们是认真的。