独立开发者出海收款:为什么大家宁愿绕远路,也不选国内平台?
做独立开发,最难的不是写代码,而是怎么把海外用户的钱,合法、稳定、持续地收回来。
很多刚起步的开发者都会问一个很小白的问题:国内明明有PingPong、连连支付、派安盈这样的跨境收款平台,费率看着也不高,为什么大家还要费那么大劲去注册海外公司、开通Stripe?这不是自找麻烦吗?
这个问题问到了根子上。今天这篇文章,就用最通俗的大白话,把这件事彻底讲清楚。
一、先搞清楚:这两类平台根本就不是一回事
很多开发者的困惑,源于把两类完全不同角色的平台混为一谈了。
打个最朴素的比方——你在路边开了一家店:
Stripe 是你店门口的 “收款台” 。它直接面对顾客,处理信用卡、Apple Pay等各种支付方式,负责把顾客的钱“收进来”。
PingPong、派安盈是你店后面的“财务室”。它的作用是把收款台收到的外币,换成人民币,再转到你的国内银行卡里。
一个是收钱的工具,一个是把钱转回国内的工具。它们是上下游关系,不是竞争关系。
Stripe的基础费率大约是2.9%加每笔0.3美元,而PingPong的费率大约在1.0%左右。但这1%是你已经收到钱之后才发生的费用——如果连钱都收不进来,后面再低的费率也毫无意义。
二、为什么国内平台“接不住”独立开发者的业务?
弄清楚分工之后,问题就清晰了。
第一个问题:不支持订阅制。
独立开发者的核心收入模式是“按月/年自动续费”——用户绑定一次信用卡,每个月自动扣款。但PingPong、派安盈这些平台,主要服务于实物电商的贸易结算,功能体系里根本没有“订阅管理” 这一块。它们没办法帮你实现自动周期性扣款。
Stripe就不一样了——它的订阅计费系统非常成熟,支持定期自动扣款、免费试用、按量计费等各种灵活模式。很多开发者用Stripe,三天就能搭起一套完整的订阅收费系统。
第二个问题:不支持虚拟商品。
你卖的是软件、代码、SaaS服务——这些都属于“虚拟商品”。但国内跨境收款平台在提现时,往往要求提供物流单号来证明“实物贸易”。你卖的是代码,哪来的物流单号?
派安盈(Payoneer)明确不支持虚拟商品类目的收款。就算你把钱从Stripe转到派安盈,也可能因为无法提供合规的交易证明而提不了现。
第三个问题:资质门槛和风控风险。
即使用个人身份勉强注册了,后续也可能因为资金来源审核被冻结账户。对于独立开发者来说,账户被冻结意味着收入中断,这是不能承受的风险。
三、为什么“绕远路”反而更靠谱?
既然国内平台用不了,那为什么不直接注册一个Stripe中国账户?
问题在于:Stripe并没有向中国大陆开放服务。用国内资料申请,成功率极低,而且非常容易触发风控被封号。
所以,注册一家海外公司(通常是美国或英国公司),是合规开通Stripe最稳妥、最长久的方案。这个看似“绕远路”的做法,反而能带来三个实实在在的好处:
完美匹配业务模式:Stripe原生支持订阅制扣费和虚拟商品销售,API文档清晰,对开发者极其友好。
提升转化率:海外用户对Stripe的品牌有天然信任。当结算页面显示收款方是一家正规公司而不是个人时,成交率会明显提升。
长期合规避险:用公司主体开户,资金链路清晰,避免了个人账户因“资金来源不明”而被冻结的风险。
四、补充一个专业概念:IC++是什么?
如果你在研究支付成本时看到“IC++”这个词,别慌——它只是一个定价模式的名字。
IC++的全称是Interchange Plus Plus(交换费++),是一种透明的分项定价模式。它会把一笔交易的手续费拆成三部分:
交换费:发卡银行(比如用户的信用卡银行)收的钱
卡组织费:Visa/Mastercard收的通道费
服务加价:支付服务商赚的利润
与之对比,Stripe采用的是混合定价(统一打包费率)。对于独立开发者来说,混合定价虽然不透明,但确定性更强——你不用操心每笔交易费率为什么不一样。
简单说:IC++是给大企业精细化省钱用的,小开发者完全不用纠结这个,安心用Stripe的统一定价是最高效的选择。
五、你需要的是一个“支付选品顾问”
说了这么多,你可能会问:那我到底该怎么选?
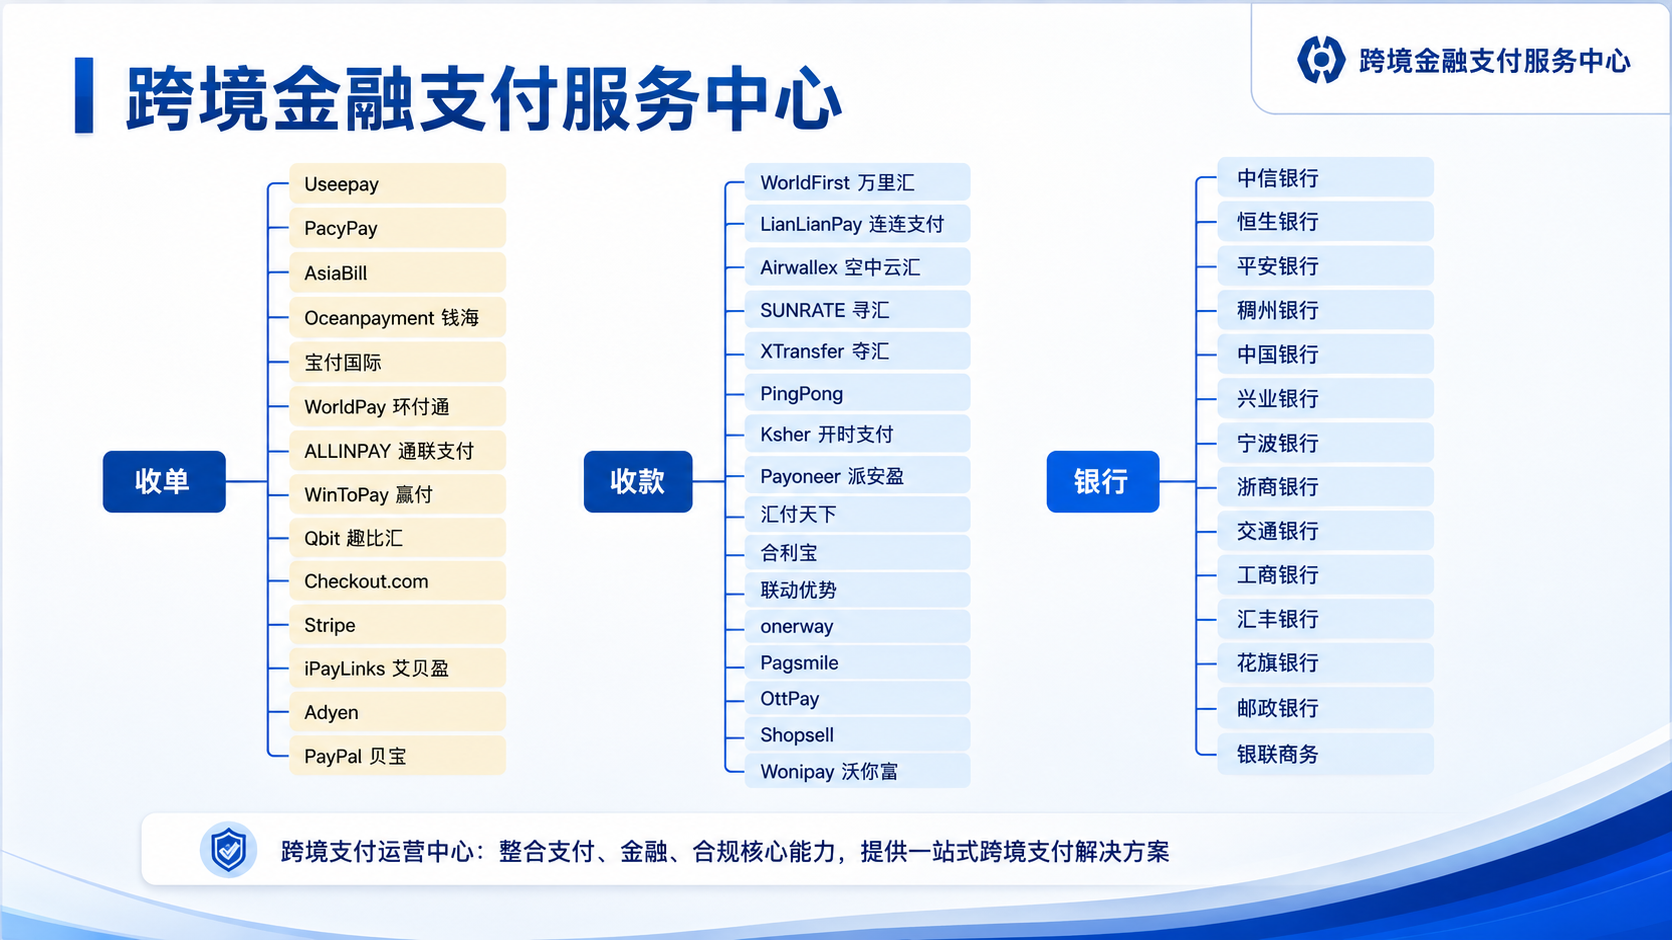
这正是跨境金融支付服务中心存在的意义。
我们是一个独立第三方评测参考平台,与100多家支付机构和银行建立了战略合作。我们不持有支付牌照,不碰资金,只做一件事——中立评测和精准业务匹配。
我们的定位是 “支付选品顾问” ,对标消费领域“什么值得买”的中立评测逻辑。
什么意思呢?
就像你想买一台电脑,不会直接冲到品牌官网下单,而是先看看评测、比比参数、听听别人的使用体验。选支付方案也是一样的道理——每个开发者的业务模式不同、目标市场不同、流水规模不同,适合的支付方案也完全不同。
有的人适合Stripe + 海外公司的组合拳,有的人可能更适合用MoR模式(比如Creem)快速启动,有的人可能先用PingPong过渡就够了。
我们不做“推销”,只做“匹配” ——根据你的实际情况,帮你筛选出最适合的支付方案,让你少走弯路、少踩坑。
写在最后
回到最初的问题:为什么独立开发者不选国内平台,而要绕远路?
答案很简单:因为国内平台(PingPong、派安盈等)与你的业务模式存在根本性错配——它们不支持订阅制、不支持虚拟商品。而Stripe正是为解决这两个核心痛点而生的工具。
注册海外公司、开通Stripe不是自找麻烦,而是为了能够顺利、合规、持续地收到钱,所必须付出的努力。
如果你正在纠结“到底选哪个支付方案”,不妨来跨境金融支付服务中心看一看。我们不卖产品、不碰资金,只做一件事——用中立的态度和专业的知识,帮你做出最合适的支付决策。
毕竟,把时间花在写好代码上,比花在研究支付上划算得多。
本文由跨境金融支付服务中心(独立第三方评测参考平台)出品,转载请联系授权。