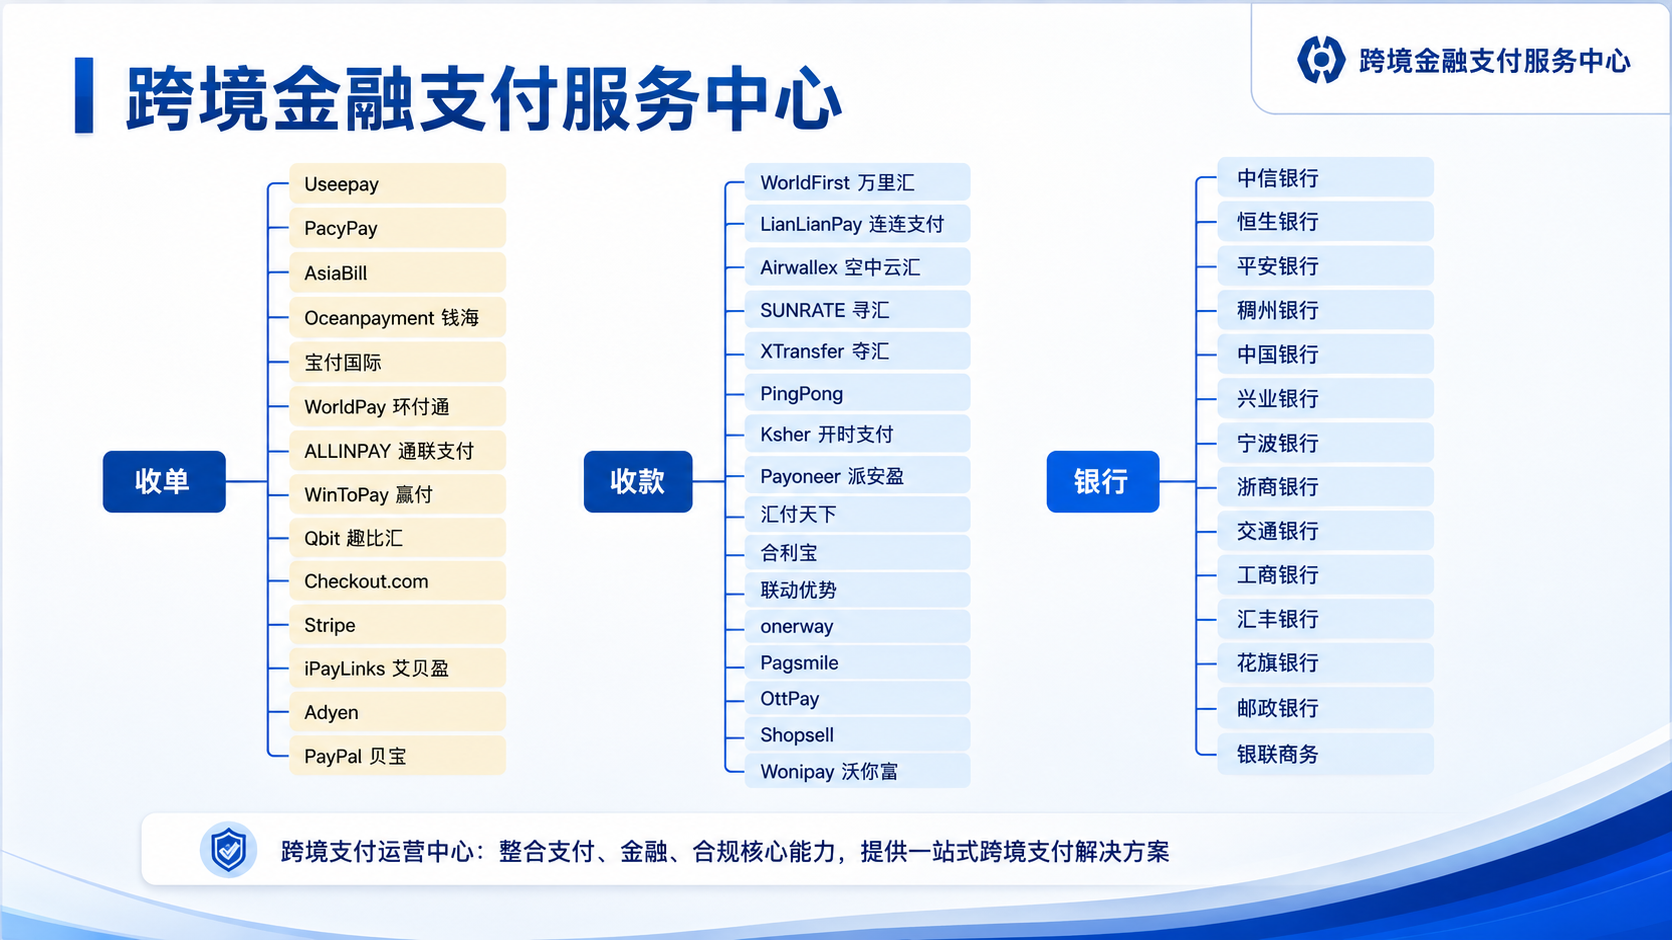
下面从跨境金融支付服务中心的运营逻辑,分点拆解:
1、岗位门槛高,对候选人综合能力要求远超普通销售,人才供给稀缺
跨境支付属于持牌类金融衍生服务,不是卖实物商品。作为支付服务中心,我们招 BD,不能只看会不会谈客户:
必须懂跨境链路:外贸 / 独立站 / 平台卖家资金流、结汇、换汇、VAT、海外账户、报关、外汇管制、各国反洗钱规则(AML);
要懂风险识别:签约前要初步判断客户行业、交易场景、货物流,识别仿品、灰色货、资金分拆等高危商户,BD 是第一道风控入口;
语言与认知门槛:大量客户是跨境卖家,需要看懂海外交易模式,能理解多币种、汇率、清算通道、备付金、账户冻结这些专业概念。
市面上能同时懂外贸 + 外汇 + 支付风控的销售人才很少。普通电商销售培训 1 个月就能上岗;跨境 BD 往往需要 3–6 个月系统培训。高底薪本质是人才溢价,用来筛选有基础认知、学习能力强的候选人,过滤只想靠高底薪 “混底薪” 的人。
很多支付中心宁愿高底薪少招人,也不愿低底薪大批量招小白:小白 BD 签进来一堆高风险商户,后续风控、合规、资金损失成本远高于省下的底薪。
2、业务成交周期极长,前期几乎无提成,高底薪是对 “空窗期” 的保障
传统快消、B2B 实物销售,客户沟通几周就能下单,提成回款快。跨境支付 BD 的成交链路完全不一样:
触达卖家→需求调研;
方案对比(卖家同时对比 4-8 家跨境支付服务商);
资质核验、风控尽调;
通道开户、测试回款;
客户真实走量、产生手续费,BD 才拿到提成。
从初次沟通到稳定出提成,普遍 3–12 个月。 从支付服务中心的经营角度:如果只给低底薪 + 高提成,前半年 BD 没有收入,优秀人才根本不会入职。高底薪是支付机构的固定投入,用来覆盖 BD 长达数月的客户孵化期。
很多时候 BD 辛苦跟进半年,客户因为通道稳定性、汇率、风控审核问题最终不开户,这笔投入就是沉没成本,机构必须承担。
3、BD 承担合规前置职能,属于 “半风控岗”,岗位自带金融责任,风险对价体现在底薪
这一点是跨境支付和普通行业销售最大区别: 普通销售只负责卖货,客户后续出事,销售责任很小。 但在跨境金融支付服务中心,BD 是商户准入的第一道关口: BD 要收集商户营业执照、店铺资质、供应链材料,核实交易真实性,提前识别高危行业(虚拟币、仿牌、灰色服务)。如果 BD 为了冲业绩隐瞒客户真实场景,后期商户资金涉诈、冻结,会牵连支付机构,面临外汇处罚、通道关停、牌照扣分,损失是百万级。
所以跨境 BD 不是纯销售岗,是销售 + 前置风控复合岗。机构用更高底薪,换取 BD 有足够动力做合规尽调,而不是单纯为了提成盲目签客。高底薪降低 BD “为开单铤而走险” 的动机,减少道德风险。
4、客户资产重、客户迁移成本高,客户一旦拿下,是长期现金流,机构愿意前期投入
跨境支付盈利模式不是一次性买卖,赚的是持续交易手续费。 一个优质大卖客户,接入之后,每年数千万甚至上亿流水,持续给支付中心带来稳定手续费收入,客户生命周期可以长达数年。
获客成本很高:BD 需要持续参加跨境展会、社群、私域,长期维护卖家;
卖家切换支付服务商成本极高:要重新开户、对账、财务调整、测试回款,不会轻易换服务商。
对支付中心来说:客户是长期资产,不是一次性订单。 商业模式决定机构愿意前置投入(高底薪),养 BD 慢慢挖掘、孵化优质客户。短期底薪投入,换来未来多年稳定手续费收入。对比一次性销售行业,投入逻辑完全不同。
5、目标客群集中,获客难度大,BD 需要长期深耕行业,人员流失成本极高
跨境支付目标客户是跨境卖家、外贸工厂,客户圈层高度集中。优质客户资源掌握在少数资深 BD 手里。
如果低底薪导致 BD 频繁离职:客户资源流失、客户对接断层,甚至客户被竞品挖走;
支付行业监管持续变化,外汇、反洗钱政策更新快,人员反复流失,团队培训成本会爆炸。
支付服务中心的策略:用高于市场的底薪,提高留存,降低人员流失率。 招聘、培训、合规带教一个合格跨境 BD 成本很高,高底薪是留存手段,减少核心人员流失带来的客户与业务损失。
6、行业竞争白热化,头部机构抢成熟 BD,拉高市场底薪水位
最近几年跨境支付赛道竞争激烈,持牌机构、海外支付服务商、第三方跨境支付公司都在抢优质卖家。成熟 BD 自带卖家资源,是各家争抢的资源。 头部支付中心为了挖有行业经验、自带客户资源的 BD,主动抬高底薪,慢慢抬升了整个行业的底薪基准线。
但这里有个坑:高底薪往往伴随更高 KPI、严格的风控连带责任,底薪不是无责保底。很多机构设置:连续周期无有效商户进件,会降薪、淘汰。高底薪门槛高,容错空间反而更小。
总结
站在跨境金融支付服务中心视角:跨境 BD 高底薪,不是行业利润高随便发钱,而是商业模式、合规责任、长周期获客、人才稀缺共同决定的成本安排。 本质逻辑:
跨境支付卖的是金融资金通道服务,BD 是【销售 + 前置风控 + 客户资产运营】复合岗;客户价值是长期持续现金流、成交周期漫长、合规风险巨大。机构愿意承担前期固定人力成本,换取优质商户资源、控制合规风险、稳住核心 BD 人才。
但也要提醒求职者:高底薪背后是金融合规责任,一旦违规签入风险商户,BD 个人也会承担对应追责,不要只看到底薪,忽略岗位背后的风控约束。